
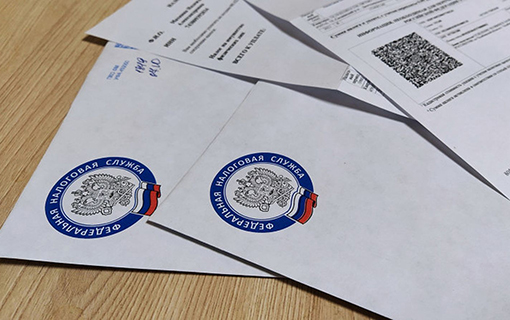
 Федеральная налоговая служба (ФНС) сообщила, что начала массовую рассылку физлицам традиционных осенних уведомлений по уплате транспортного и земельного налогов, а также налога на имущество за 2025 год. В уведомления будет входить и налог на доходы физлиц (НДФЛ) по процентам с банковских вкладов. Причём принцип расчёта подоходного налога на вклады поменялся, коснувшись величины общих доходов плательщика, а также возможности получить налоговый вычет.
При этом более 90% налоговых уведомлений в 2026 году придут в электронном виде в личный кабинет налогоплательщика (он доступен на сайте или мобильном приложении ФНС), а также в личный кабинет на «Госуслугах» (всем зарегистрированным на портале). Остальные налогоплательщики (без личного кабинета на ФНС/”Госуслугах”) получат уведомления по почте заказными письмами.
Налоговые уведомления адресованы владельцам налогооблагаемого имущества: транспортных средств, земельных участков, объектов недвижимости за период владения в 2025 году. Исключение - плательщики с совсем мелкими суммами налогов (до 300 рублей), которым уведомления направляются раз в три года, либо льготники, имеющие право не платить имущественные налоги. В ФНС напоминают, что налоги, указанные в уведомлениях за 2025 год, необходимо оплатить не позже 1 декабря (за каждый просроченный день после этой даты будут начисляться пени). Варианты оплаты: через личный кабинет налогоплательщика для физических лиц, через сервис «Уплата налогов и пошлин», в личном кабинете или офисе любого банковского учреждения, через платежные терминалы, перечисляют в ФНС.
Кроме того, в этом году в налоговом уведомлении обновился раздел по НДФЛ. Он как раз и касается уплаты налогов за проценты по банковским вкладам. В 2026 году плательщики НДФЛ с процентов по банковским вкладам - это все, кто получил доход по вкладам в коммерческих банках за 2025 год. Но налогообложение начинается только с определённой суммы. В 2026 году по доходам со вкладов за 2025 год необлагаемая налогом база - 210 тысяч рублей. Она рассчитана по постоянно действующей формуле: «один миллион рублей умножить на максимальное значение ключевой ставки ЦБ на 1-е число каждого месяца прошлого года» (а также, напоминали в ФНС, при наличии долгосрочных вкладов, с учётом величины превышения необлагаемого минимума предыдущих лет). В 2025 году таким максимальным значением ключевой ставки был 21% - отсюда и итоговые 210 тысяч рублей.
Что это значит? Это значит, что если доход гражданина в виде процентов по всем вкладам во всех банках в 2025 году составил ниже 210 тысяч рублей, то НДФЛ он не будет облагаться вообще. В случае если сумма дохода больше 210 тысяч рублей, гражданин уплачивает НДФЛ только с превышающей суммы. Например, если в 2025 году получено доходов по вкладам на 300 тысяч рублей, то вычитаем из них свободные от налогообложения 210 тысяч рублей и получаем 90 тысяч рублей, с которых уже будет удержан налог. В нашем примере он составит 11,7 тысячи рублей (90 тысяч рублей умножить на 13%).
Главное нововведение - прогрессивные шкалы ставок НДФЛ, подчеркивают в ФНС. Теперь размер налога зависит не только от вида дохода, но и от общей суммы заработанного за год. Все налоговые базы будут суммироваться по группам доходов. К примеру, ставка 13% теперь применяется, если ваш суммарный доход по вкладам за год не превысил 2,4 млн рублей (ранее повышенная ставка 15% включалась только при общем доходе от 5 млн рублей). А ставка 15% теперь начисляется на сумму превышения, если проценты по вкладам составили более 2,4 млн рублей в год.
То есть если зарплата высокая, например, 5 млн рублей в год, а проценты по вкладу составили, как в примере выше, 300 тысяч рублей за год, то превышение после вычета необлагаемой базы будет облагаться по ставке 13%, а не 15% - ведь они не превысили 2,4 млн рублей и считаются отдельно от зарплаты. В эти 2,4 млн рублей со ставкой 13% входят только проценты по вкладам, накопительным счетам и проценты по остатку на карте (если такие есть). Если вы что-то заработали ещё, например, на бирже, это посчитают отдельно.
В связи с разделением налоговых баз, как следует из комментария ФНС, начиная с января 2025 года доходы, полученные в виде процентов по вкладам в банках, не могут уменьшаться на стандартные, социальные, имущественные, инвестиционные, профессиональные и налоговые вычеты на долгосрочные сбережения граждан.
Срок уплаты налогов на проценты по вкладам тот же - 1 декабря 2026 года, они, соответственно, входят в то же сводное налоговое уведомление вместе с имущественными и транспортными налогами.